Guardar dinero debajo del colchón o tenerlo en una cuenta bancaria ya no parece suficiente para quienes sueñan con emprender, comprar una casa o construir un mejor futuro. La razón está en la pérdida del poder adquisitivo: el dinero puede seguir siendo el mismo en cantidad, pero cada vez alcanza para comprar menos.
En un análisis sobre la economía hondureña, se plantea cómo la inflación y el comportamiento de la tasa de cambio influyen en el bolsillo de los ciudadanos. Uno de los factores mencionados es el deslizamiento cambiario aplicado en Honduras, que incide en la cotización del dólar frente al lempira.
El problema, según el análisis, aparece cuando una persona guarda sus ahorros durante varios años con la esperanza de alcanzar una meta y, al momento de utilizar ese dinero, descubre que los precios han subido y su capital ya no tiene la misma capacidad de compra.
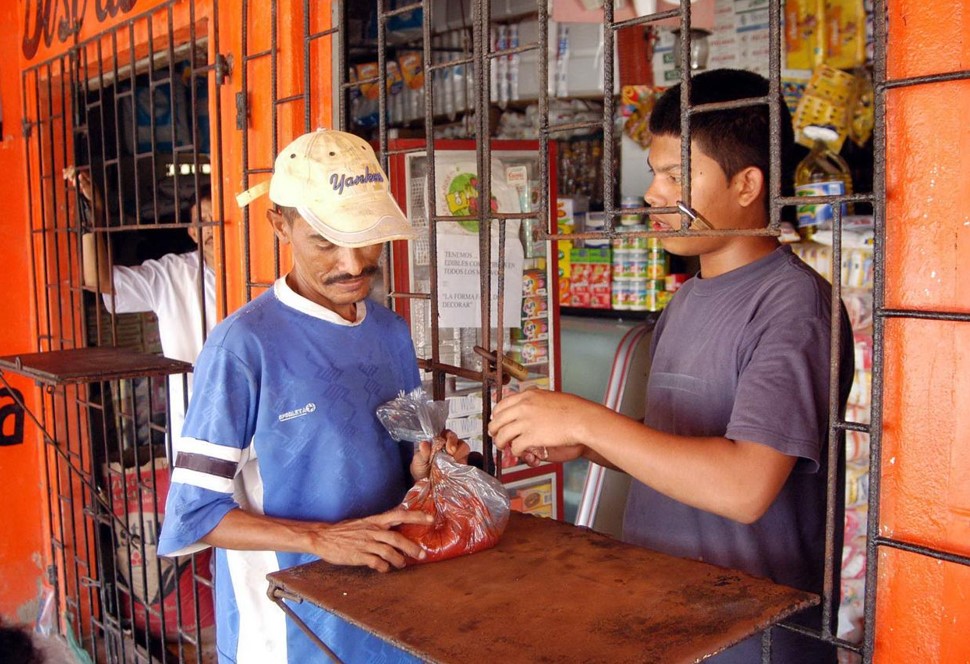
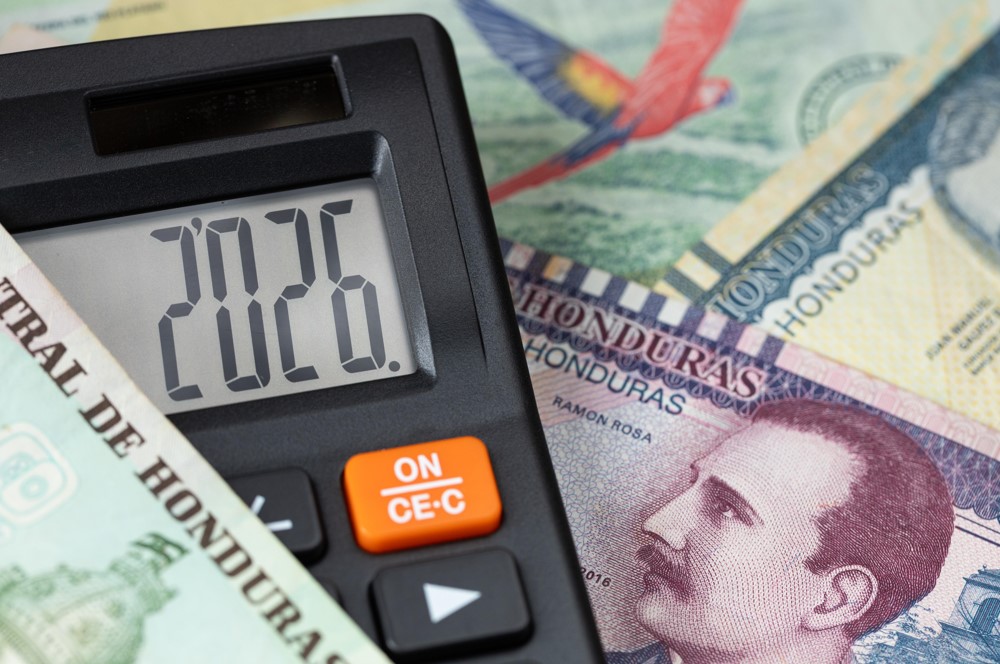
Dicho en palabras sencillas: los lempiras siguen contando igual en la calculadora, pero en el supermercado la historia puede ser muy diferente. Aquellos billetes que antes permitían llenar la canasta con varios productos hoy podrían quedarse cortos frente a los precios de los alimentos y otros artículos básicos.
El análisis también pone sobre la mesa los rendimientos de las cuentas bancarias. Como ejemplo, menciona un ahorro de 100,000 lempiras y compara un supuesto rendimiento anual del 7 % con una tasa de interés del 18.23 % que se cobraría en determinados préstamos. Sin embargo, estas cifras deben verificarse según el banco, el producto financiero y el período correspondiente, ya que no representan necesariamente las condiciones de todas las instituciones.
Ante este panorama, también se plantea la posibilidad de ahorrar en dólares y aprovechar el interés compuesto, un mecanismo mediante el cual los rendimientos se reinvierten para generar nuevos rendimientos con el paso del tiempo.
Eso sí, cambiar lempiras por dólares no garantiza ganancias por sí solo: también hay que considerar las comisiones, las tasas de interés, la inflación y las variaciones del tipo de cambio.
La conclusión es que ahorrar sigue siendo importante, pero hacerlo con planificación y conocer las opciones financieras disponibles puede marcar la diferencia entre acumular dinero y construir un patrimonio que ayude a cumplir las metas.
Porque, al final, el verdadero problema no es solamente cuánto dinero tienes guardado, sino cuánto podrás comprar con él cuando llegue el momento de cumplir tus sueños.